
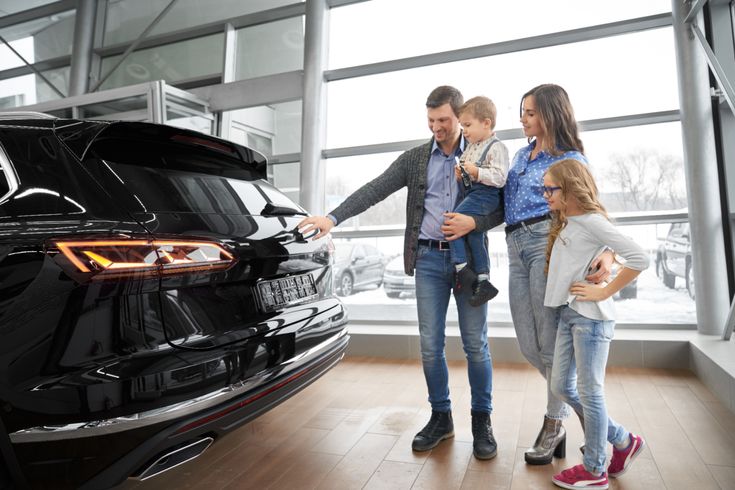
Kebutuhan mobilitas komunal sering kali mendesak para kepala keluarga untuk segera memarkirkan sarana transportasi baru di garasi rumah. Daya tampung kabin yang lapang, kenyamanan suspensi saat melintasi kontur jalan bergelombang, serta keandalan fitur proteksi pasif menjadi alasan non-negosiasi. Namun, kegairahan mengakuisisi aset bergerak ini kerap terbentur oleh ketakutan akan jeratan amortisasi pinjaman yang mencekik arus kas bulanan.
Banyak konsumen terperosok ke dalam ilusi keterjangkauan semu akibat terpikat brosur pemasaran yang memamerkan angka angsuran rendah di awal. Di balik angka pemikat tersebut, sering kali tersembunyi struktur suku bunga asimetris, biaya provisi terselubung, serta tenor panjang yang menggelembungkan total nilai pembayaran hingga batas irasional. Memilih fasilitas kredit mobil keluarga menuntut ketajaman evaluatif yang melampaui sekadar menyetujui simulasi standar pihak pembiayaan. Langkah ini adalah kalkulasi finansial strategis guna mengamankan likuiditas domestik tanpa mengorbankan kenyamanan seluruh anggota keluarga.
Dekonstruksi Paradigma Uang Muka dan Struktur Amortisasi
Kekeliruan paling lazim dalam pengajuan pembiayaan otomotif adalah kecenderungan memilih opsi uang muka minimal. Membayar uang muka serendah mungkin memang terasa meringankan likuiditas jangka pendek, namun langkah tersebut merupakan jebakan biaya modal yang destruktif. Semakin kerdil modal awal yang disetorkan, semakin masif saldo pokok utang yang menanggung beban kalkulasi bunga sepanjang masa pinjaman.
Mengalokasikan akumulasi modal awal yang lebih substansial secara deterministik memangkas risiko insolvensi finansial. Membayar uang muka di atas ambang batas tiga puluh persen otomatis mengerdilkan nilai pokok kredit, memperkecil profil risiko nasabah di mata analis kredit, dan membuka ruang negosiasi suku bunga yang jauh lebih lunak. Beban angsuran bulanan seketika menyusut ke titik yang sangat nyaman bagi pernapasan anggaran belanja harian.
Karakteristik kontrak pembiayaan juga wajib dibedah secara teliti. Skema bunga tetap memberikan kepastian nominal tagihan hingga akhir kontrak, memproteksi debitur dari gejolak fluktuasi suku bunga acuan bank sentral. Dalam lanskap kredit mobil keluarga, kejelasan proyeksi pengeluaran tetap adalah jangkar ketenangan mental yang membebaskan keluarga dari kecemasan kenaikan biaya hidup di masa depan.
Siasat Menjinakkan Komponen Biaya Siluman pada Perjanjian Kredit
Membubuhkan tanda tangan pada perjanjian pembiayaan konsumen tanpa membedah rincian biaya penunjang adalah kecerobohan kontraktual. Sering kali, nominal cicilan yang tampak membengkak bukan semata dipicu oleh suku bunga nominal, melainkan akibat penumpukan komponen biaya periferal:
-
Polis Proteksi Asuransi Komprehensif Lembaga pembiayaan mewajibkan penyertaan asuransi kendaraan selama masa kredit berlangsung. Mintalah rincian premi tahunan secara transparan dan pelajari kemungkinan memilih klausul kombinasi, seperti asuransi komprehensif pada tahun pertama yang dilanjutkan dengan asuransi kerugian total pada tahun-tahun berikutnya guna memangkas total premi secara signifikan.
-
Beban Administrasi dan Provisi Tersembunyi Periksa pos biaya administrasi awal, provisi pencairan dana, serta polis asuransi jiwa kredit. Sebagian besar komponen ini dapat dinegosiasikan atau bahkan dihapuskan melalui momentum promosi khusus yang ditawarkan oleh korporasi pembiayaan terafiliasi bank.
-
Skema Pembayaran Angsuran di Muka Versus di Belakang Memilih opsi angsuran pertama dibayar di muka memperbesar pengeluaran tunai di awal akad transaksi, namun secara matematis memotong tenor efektif dan mengurangi akumulasi pokok utang sejak hari pertama kontrak berjalan.
Ketelitian mengurai komponen siluman ini memangkas beban finansial yang tidak esensial. Setiap rupiah yang diselamatkan dari biaya administratif dapat dialokasikan untuk pemeliharaan berkala armada atau cadangan dana darurat keluarga.
Memanfaatkan Momentum Kalender Industri Otomotif
Waktu pengajuan aplikasi kredit memegang peranan krusial terhadap fleksibilitas tawar-menawar pembiayaan. Industri otomotif bergerak mengikuti siklus kuartal yang terikat target volume penjualan regional maupun nasional.
Penghujung tahun kalender dan penutupan kuartal kedua lazimnya menjadi jendela peluang emas. Pada periode ini, diler resmi dan institusi pembiayaan berlomba menggelar promosi agresif demi menghabiskan sisa alokasi kuota unit tahun produksi berjalan. Pemotongan harga dasar kendaraan langsung memangkas plafon pembiayaan yang harus diajukan, yang secara otomatis melonggarkan nominal cicilan berkala.
Mengajukan fasilitas kredit mobil keluarga saat perhelatan pameran otomotif berskala akbar juga membuka akses ke paket bunga subsidi pabrikan yang tidak tersedia pada hari-hari biasa. Produsen kerap menyuntikkan subsidi bunga langsung kepada lembaga pembiayaan rekanan demi merangsang serapan pasar, menghadirkan penawaran suku bunga nol persen atau bebas premi asuransi untuk durasi tenor tertentu.
Audit Kapasitas Beban Finansial dan Rasio Utang Domestik
Kedisiplinan mengukur batas kemampuan angsuran pribadi adalah perisai pertahanan terbaik dari ancaman gagal bayar. Rasio beban pembayaran utang komparatif idealnya tidak melampaui batas toleransi tiga puluh persen dari total pendapatan bersih keluarga per bulan.
Kalkulasi anggaran wajib memasukkan pos biaya kepemilikan operasional di samping nominal cicilan pokok. Konsumsi bahan bakar harian, pajak kendaraan bermotor tahunan, penggantian suku cadang aus, serta biaya servis rutin mesin pembakaran maupun sistem hibrida adalah variabel nyata yang akan menyedot likuiditas kas secara periodik. Mengabaikan variabel operasional ini saat merumuskan plafon cicilan berisiko memicu ketegangan arus kas rumah tangga di tengah perjalanan.
Pertimbangkan pula stabilitas sumber penghasilan utama keluarga dalam rentang jangka menengah. Mengambil tenor pinjaman melampaui lima tahun hanya demi mengejar cicilan murah per bulan sangat tidak disarankan, sebab depresiasi nilai jual aset mobil berlangsung jauh lebih cepat dibanding laju pelunasan pokok utang Anda.
Kedaulatan Mobilitas Tanpa Turbulensi Finansial
Memiliki kendaraan keluarga yang representatif bukanlah ajang unjuk status sosial di hadapan lingkungan pergaulan. Hakikat sejati dari kepemilikan sarana transportasi adalah rasa aman saat menempuh perjalanan, kehangatan interaksi antaranggota keluarga di dalam kabin, serta kebebasan bepergian tanpa dihantui ketakutan surat peringatan keterlambatan angsuran dari pihak penyandang dana.
Dengan memprioritaskan pembayaran uang muka substansial, menyaring klausul biaya administratif secara kritis, dan menyesuaikan tenor pinjaman dengan batas kesehatan arus kas domestik, jalan kepemilikan sarana mobilitas idaman terbuka lebar secara terhormat. Kendaraan keluarga beroperasi prima di jalan raya, kebutuhan masa depan anak-anak tetap terlindungi aman, dan ketenangan finansial keluarga melangkah stabil di atas fondasi perencanaan yang matang.